↳ ПАНАМА
Иностранные доходы остаются иностранными и не облагаются налогом.
Регистрация международной коммерческой компании (IBC) в Панаме
-
(Sociedad Anónima — офшорная структура)
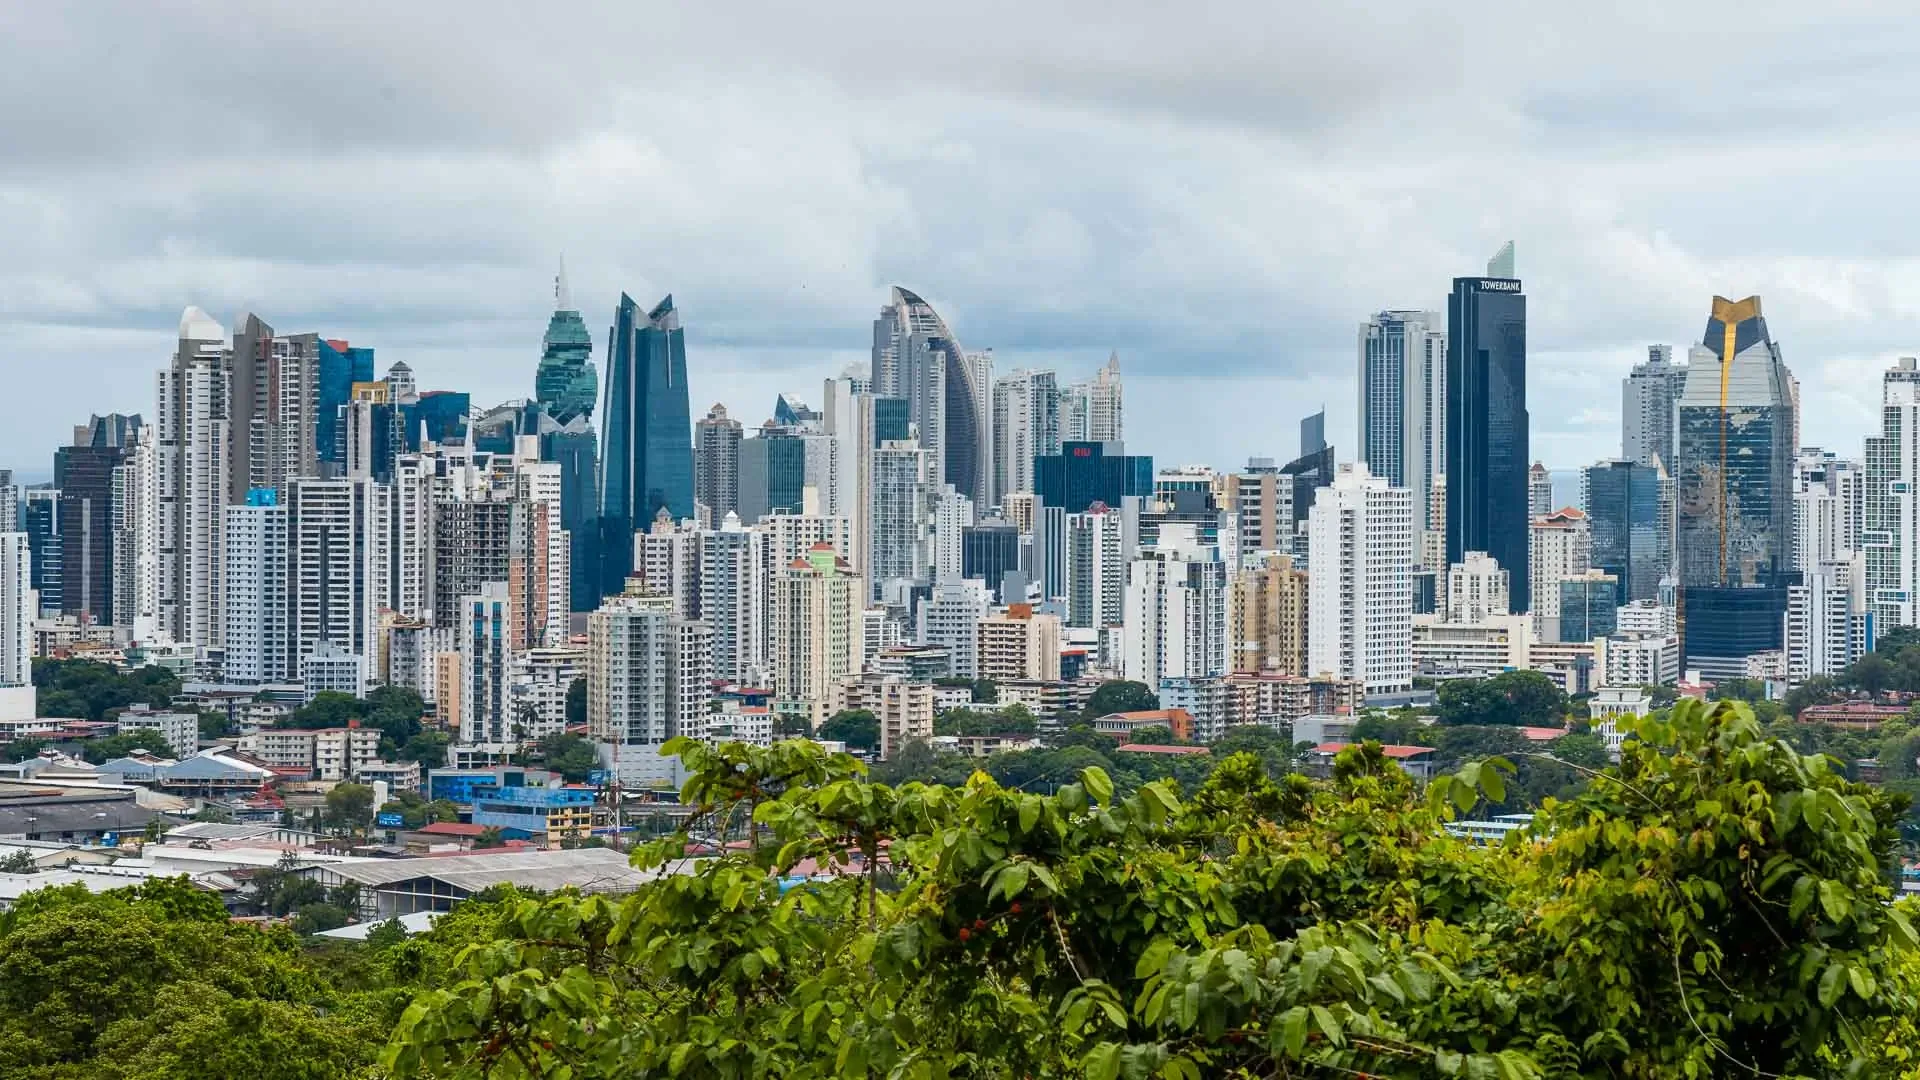
Панама — ведущая международная юрисдикция для офшорных компаний благодаря территориальной системе налогообложения, гибкой корпоративной базе и сильным позициям мирового логистического и финансового центра.
Как давно сложившийся международный деловой центр, Панама предлагает простоту корпоративного устройства, механизмы защиты активов и налоговую нейтральность для доходов из иностранных источников.
В рамках территориального режима Панамы доходы из иностранных источников освобождены от налогообложения. Корпоративный налог (25%) применяется только к доходам из панамских источников. Офшорные дивиденды, полученные из иностранных доходов, не облагаются местными налогами.
1. Преимущества
• Территориальная система налогообложения (иностранные доходы освобождены)
• Налог на офшорные доходы / доходы из иностранных источников — 0%
• Отсутствие налога на офшорные дивиденды
• Отсутствие требования к минимальному оплаченному капиталу
• Стандартный ежегодный франшизный налог
• Гибкая структура акций (акции на предъявителя передаются на хранение)
2. Применение
• Международные торговые компании
• Холдинговые компании
• Инвестиционные структуры
• Инструменты защиты активов
• Судоходные и морские компании
3. Почему панамская IBC?
В Панаме действует территориальная система налогообложения: доходы, полученные за её пределами, не облагаются корпоративным налогом. Поэтому панамская IBC подходит для международных операций и трансграничных холдинговых структур.
Панамский канал усиливает стратегическое значение страны, делая её крупным мировым логистическим и морским центром.
Правовая база обеспечивает корпоративную гибкость, конфиденциальность директоров и акционеров (с учётом правил регуляторной прозрачности) и простое администрирование.
4. Корпоративные требования
Стандартная офшорная форма — Sociedad Anónima (S.A.), обычно используемая в качестве IBC.
Основные особенности:
• Не менее трёх директоров (физических или юридических лиц)
• Не менее одного акционера
• Минимальный оплаченный капитал не требуется (стандартный объявленный капитал часто составляет 10 000 долларов США)
• Обязателен зарегистрированный агент (панамский адвокат или юридическая фирма)
• Необходим зарегистрированный офис в Панаме
• Для поддержания действующего статуса обязательна ежегодная уплата франшизного налога.
5. Прочие требования
• Панама не применяет НДС к деятельности, приносящей доходы из иностранных источников.
• Местный налог с продаж (ITBMS) 7% применяется только к деятельности в Панаме
• Регистрация по НДС для офшорных операций не требуется
• Бухгалтерская документация должна вестись и быть доступной в соответствии с законом.
6. Соблюдение требований и отчётность
• Стандартный ежегодный франшизный налог
• Сохранение зарегистрированного агента
• Обязанность вести бухгалтерскую документацию
• Налоговая декларация требуется только при наличии доходов из панамских источников
• Вопросы экономического присутствия могут возникать в зависимости от деятельности и международных обязательств по отчётности.
7. Сеть соглашений об избежании двойного налогообложения
Панама заключила более 15 соглашений об избежании двойного налогообложения, главным образом применимых к налоговым резидентам и организациям, облагаемым местными налогами.
Офшорные IBC, получающие исключительно доходы из иностранных источников, как правило, не пользуются льготами по соглашениям.
8. Правовая система
Континентальная правовая система, основанная на испанской правовой традиции.
9. Общая информация
Признанная офшорная юрисдикция с давно сложившейся корпоративной базой, территориальным налогообложением и эффективной системой обслуживания компаний.
10. Выбор панамской IBC — это выбор международной налоговой нейтральности
Панама предлагает корпоративную гибкость, территориальное налогообложение и стратегическое географическое положение для глобального бизнеса и структурирования активов.
Учреждение фонда частных интересов в Панаме
-
(Fundación de Interés Privado)
Панама — одна из наиболее признанных юрисдикций для частных фондов с надёжной правовой базой, специально разработанной для защиты активов, планирования наследования и структурирования капитала.
Панамский фонд частных интересов сочетает элементы траста и фонда континентального права, обладая правосубъектностью и надёжными механизмами защиты активов.
Фонды в Панаме пользуются преимуществами территориальной системы налогообложения страны — доходы из иностранных источников освобождены от налогообложения в Панаме.
1. Преимущества
• Самостоятельная правосубъектность
• Территориальная система налогообложения (иностранные доходы освобождены)
• Отсутствие налога на прирост капитала и доходы от иностранных активов
• Отсутствие налога на наследство или наследственную массу
• Отсутствие публичного реестра бенефициаров
• Ежегодный государственный франшизный налог — около 400 долларов США
2. Применение
• Защита активов
• Планирование наследования и преемственности
• Сохранение капитала
• Владение акциями и инвестициями
• Структуры семейного управления
3. Почему панамский фонд?
Панамский фонд регулируется специальным законодательством о фондах и обеспечивает надёжную защиту активов от требований личных кредиторов учредителя (с ограничениями в случаях мошенничества).
В отличие от траста, фонд обладает самостоятельной правосубъектностью и непосредственно владеет своими активами. Он особенно подходит клиентам из стран континентального права, предпочитающим формализованный правовой инструмент с кодифицированным регулированием.
Панамский канал усиливает международное финансовое значение Панамы, формируя её позиции глобального коммерческого центра.
4. Требования к фонду
Основные структурные элементы:
• Учредитель (физическое или юридическое лицо)
• Совет фонда (не менее трёх членов или одно юридическое лицо)
• Бенефициары (указанные во внутренних непубличных правилах)
• Протектор (необязательно)
• Зарегистрированный агент (обязательно панамский адвокат)
• Зарегистрированный офис в Панаме
Минимальный первоначальный имущественный взнос: 10 000 долларов США (может быть заявлен номинально).
Бенефициары обычно указываются во внутренних правилах фонда, которые не подлежат публичной регистрации.
5. Налоговый режим
• Налог на доходы из иностранных источников — 0%
• Отсутствие налога на активы за пределами Панамы
• Отсутствие налогов на наследственную массу или наследство
• Отсутствие налогов у источника на распределения из иностранных доходов
Если фонд ведёт местную коммерческую деятельность, может применяться панамское налогообложение.
6. Соблюдение требований и сопровождение
• Ежегодный франшизный налог (около 400 долларов США)
• Зарегистрированный агент обязателен
• Обязательно ведение бухгалтерской документации
• Публичная подача годовой финансовой отчётности не требуется
Вопросы экономического присутствия могут возникать в зависимости от деятельности и международных обязательств по отчётности.
7. Сеть соглашений об избежании двойного налогообложения
Панама заключила более 15 соглашений об избежании двойного налогообложения, обычно относящихся к организациям — налоговым резидентам, а не к исключительно частным фондам владения активами.
8. Правовая система
Континентальная правовая система, сформированная под влиянием испанской правовой традиции.
9. Общая информация
Устоявшийся и широко используемый инструмент защиты активов и планирования наследования в признанной международной финансовой юрисдикции.
10. Выбор панамского фонда — это выбор защиты активов и стабильного планирования наследования
Панама обеспечивает правовую определённость, конфиденциальность в рамках нормативных стандартов и структурированное решение для долгосрочного сохранения капитала и планирования наследования.